Domain displaytisch.de kaufen?
Wir ziehen mit dem Projekt
displaytisch.de um.
Sind Sie am Kauf der Domain
displaytisch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain displaytisch.de kaufen?
Was sind die Argumente gegen Gerhard Roths Auffassung von Wirklichkeit?
Ein Argument gegen Gerhard Roths Auffassung von Wirklichkeit könnte sein, dass er zu stark von subjektiven Erfahrungen und Interpretationen ausgeht und dabei objektive Faktoren vernachlässigt. Ein weiteres Argument könnte sein, dass seine Auffassung von Wirklichkeit zu relativistisch ist und dadurch eine klare Unterscheidung zwischen wahr und falsch erschwert wird. Zudem könnte man argumentieren, dass seine Betonung der Konstruktion von Wirklichkeit die Existenz einer objektiven Realität negiert. **
Was passiert mit Stammkapital bei GmbH Verkauf?
Was passiert mit Stammkapital bei GmbH Verkauf? Beim Verkauf einer GmbH bleibt das Stammkapital grundsätzlich unverändert, da es sich um das Eigenkapital der Gesellschaft handelt. Es dient als Sicherheit für Gläubiger und bleibt auch nach dem Verkauf bestehen. Der Käufer erwirbt lediglich die Geschäftsanteile und damit die Kontrolle über das Unternehmen, während das Stammkapital in der GmbH verbleibt. Es kann jedoch im Zuge des Verkaufs eine Kapitalerhöhung oder -herabsetzung beschlossen werden, um die finanzielle Situation des Unternehmens anzupassen. Letztendlich hängt die konkrete Auswirkung auf das Stammkapital vom individuellen Verkaufsvertrag und den getroffenen Vereinbarungen ab. **
Ähnliche Suchbegriffe für Infirmarius-GmbH-Roths-Rkt
Top-Angebote
Produkte zum Begriff Infirmarius-GmbH-Roths-Rkt:
-
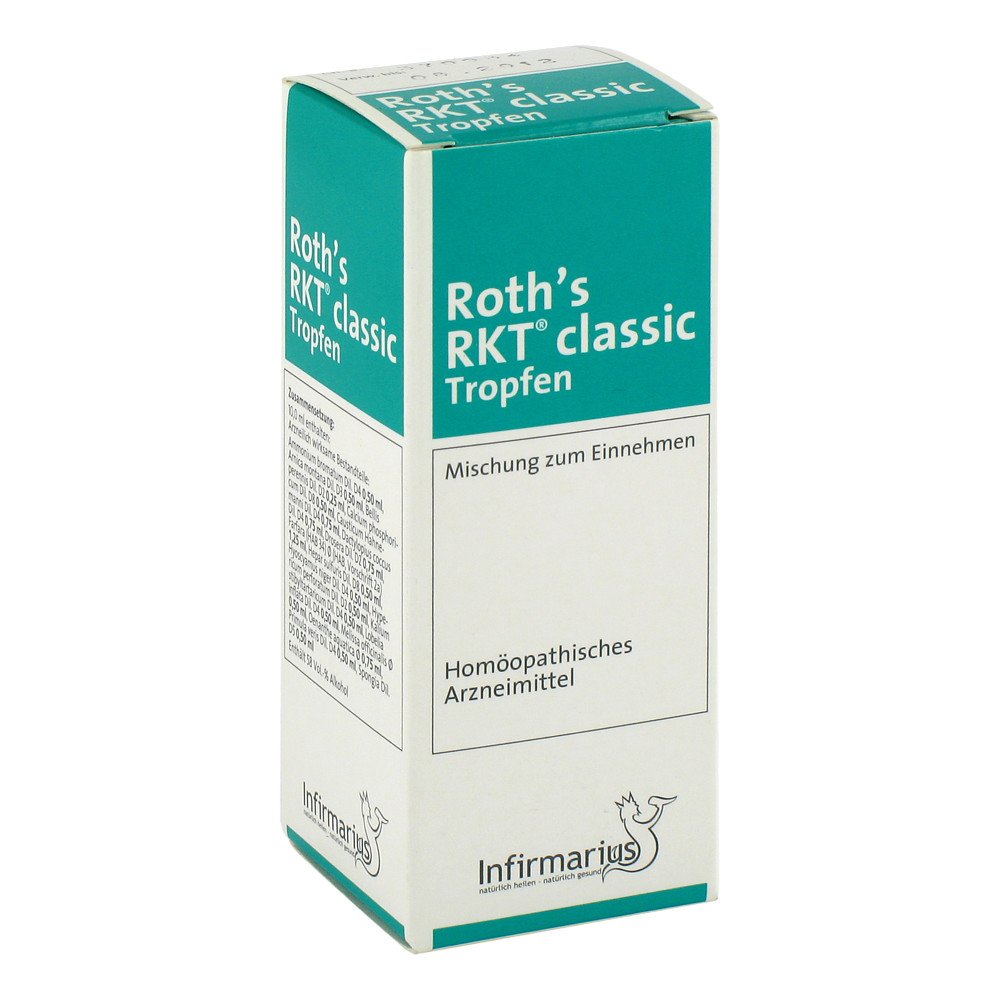
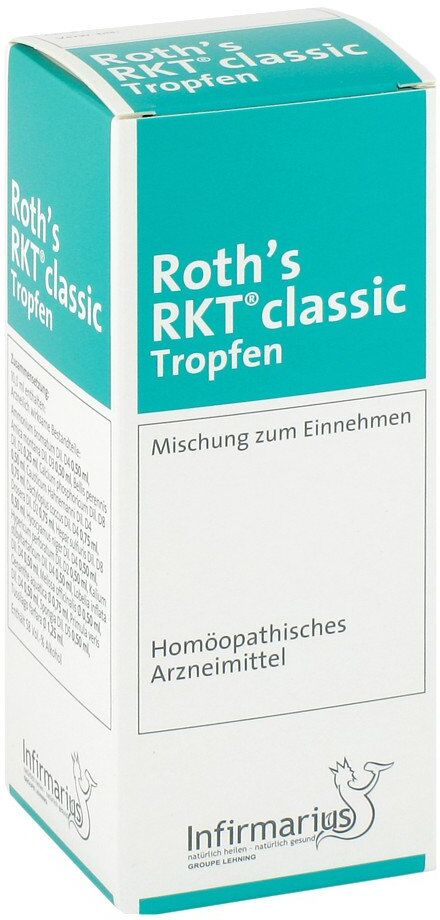
Infirmarius GmbH ROTHS RKT Classic Tropfen 100 ml 03180043Roths RKT Classic Tropfen Anwendungsgebiete: Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Gegenanzeigen: Nicht einnehmen bei Überempfindlichkeit gegen Primeln. Bei Schilddrüsenerkrankungen nicht ohne ärztlichen Rat anwenden. Nebenwirkungen: Keine bekannt. Wechselwirkungen: Keine bekannt.27,26 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Infirmarius Roths RKT Classic Tropfen 50 mlZusammensetzung:10,0 ml enthalten:Arzneilich wirksame Bestandteile:Ammonium bromatum Dil. D4 0,50 ml, Arnica montana Dil. D3 0,50 ml, Bellis perennis Dil. D2 0,25 ml, Calcium phosphoricum Dil. D8 0,50 ml, Causticum Hahnemanni Dil. D4 0,75 ml, Dactylopius coccus Dil. D4 0,75 ml, Drosera Dil. D2 0,75 ml, Farfara (HAB 34) Ø (HAB, Vorschrift 2a) 1,25 ml, Hepar sulfuris Dil. D8 0,50 ml, Hyoscyamus niger Dil. D4 0,50 ml, Hypericum perforatum Dil. D2 0,50 ml, Kalium stibyltartaricum Dil. D4 0,50 ml, Lobelia inflata Dil. D4 0,50 ml, Melissa officinalis Ø 0,50 ml, Oenanthe aquatica Ø 0,75 ml, Primula veris Dil. D4 0,50 ml, Spongia Dil. D5 0,50 ml. Dosierungsanleitung, Art und Dauer der Anwendung:Soweit nicht anders verordnet, 1- bis 3-mal täglich je 5 Tropfen einnehmen. Bei Besserung der Beschwerden ist die Häufigkeit der Anwendung zu reduzieren. Auch homöopathische Arzneimittel sollten nicht über längere Zeit ohne ärztlichen Rat eingenommen werden.16,79 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Infirmarius Roths RKT Classic Tropfen 100 mlHomöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Zusammensetzung:10,0 ml enthalten:Arzneilich wirksame Bestandteile:Ammonium bromatum Dil. D4 0,50 ml, Arnica montana Dil. D3 0,50 ml, Bellis perennis Dil. D2 0,25 ml, Calcium phosphoricum Dil. D8 0,50 ml, Causticum Hahnemanni Dil. D4 0,75 ml, Dactylopius coccus Dil. D4 0,75 ml, Drosera Dil. D2 0,75 ml, Farfara (HAB 34) Ø (HAB, Vorschrift 2a) 1,25 ml, Hepar sulfuris Dil. D8 0,50 ml, Hyoscyamus niger Dil. D4 0,50 ml, Hypericum perforatum Dil. D2 0,50 ml, Kalium stibyltartaricum Dil. D4 0,50 ml, Lobelia inflata Dil. D4 0,50 ml, Melissa officinalis Ø 0,50 ml, Oenanthe aquatica Ø 0,75 ml, Primula veris Dil. D4 0,50 ml, Spongia Dil. D5 0,50 ml. Dosierungsanleitung, Art und Dauer der Anwendung: Soweit nicht anders verordnet, 1- bis 3-mal täglich je 5 Tropfen einnehmen. Bei Besserung der Beschwerden ist die Häufigkeit der Anwendung zu reduzieren. Auch homöopathische Arzneimittel sollten nicht über längere Zeit ohne ärztlichen Rat eingenommen werden.25,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
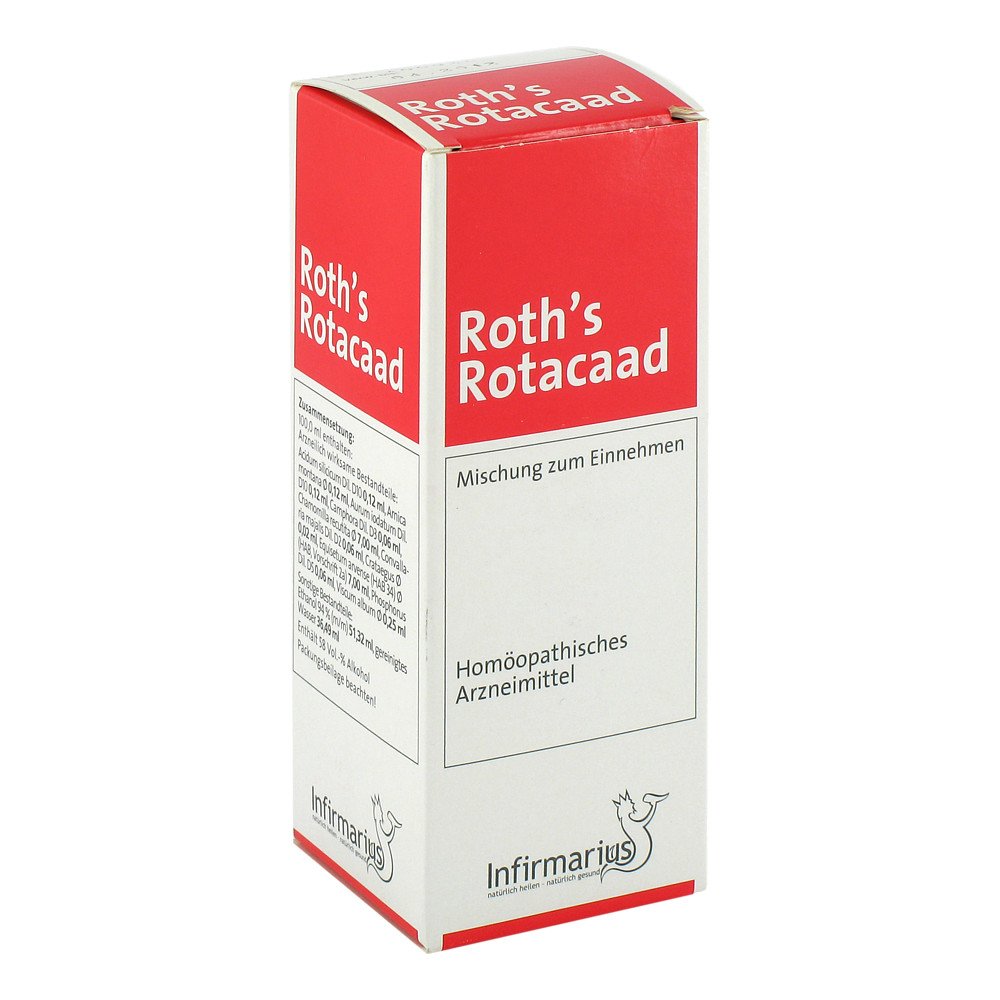
Infirmarius GmbH Roths Rotacaad Tropfen 01360870Wirkstoffe / Inhaltsstoffe / Zutaten1.2 µl Arnica montana (hom./anthr.)1.2 µl Aurum iodatum (hom./anthr.)0.6 µl Camphora (hom./anthr.)70 µl Chamomilla recutita (hom./anthr.)0.6 µl Convallaria majalis (hom./anthr.)0.2 µl Crataegus (hom./anthr.)70 µl Equisetum arvense (hom./anthr.)0.6 µl Phosphorus (hom./anthr.)2.5 µl Viscum album (hom./anthr.)Ethanol Hilfstoff (+) Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Roths Rotacaad Tropfen sind apothekenpflichtig und können in Ihrer Versandapotheke apodiscounter erworben werden.14,21 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter


-
Welche Steuern fallen beim Verkauf einer GmbH an?
Welche Steuern fallen beim Verkauf einer GmbH an? Beim Verkauf einer GmbH können verschiedene Steuern anfallen, wie z.B. die Gewerbesteuer, die Körperschaftsteuer und die Umsatzsteuer. Zudem können auch weitere Steuern wie die Grunderwerbsteuer oder die Kapitalertragssteuer relevant sein, je nachdem wie der Verkauf strukturiert ist. Es ist ratsam, sich vor dem Verkauf einer GmbH von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um steuerliche Aspekte zu berücksichtigen und mögliche Steuern zu optimieren. **
-
Wie erfolgt der Verkauf von Geschäftsanteilen einer GmbH?
Der Verkauf von Geschäftsanteilen einer GmbH erfolgt in der Regel durch einen notariell beurkundeten Anteilskaufvertrag. Dabei werden die Anteile vom Verkäufer auf den Käufer übertragen. Anschließend muss die Übertragung im Handelsregister eingetragen werden, um den Käufer als neuen Gesellschafter zu legitimieren. **
-
Was unterscheidet eine GmbH von einer GmbH?
Es gibt keinen Unterschied zwischen einer GmbH und einer GmbH. Es handelt sich um die gleiche Rechtsform, nämlich eine Gesellschaft mit beschränkter Haftung. Die Abkürzung "GmbH" steht für "Gesellschaft mit beschränkter Haftung" und wird in Deutschland verwendet. **
-
Ist eine GmbH dasselbe wie eine GmbH?
Ja, eine GmbH und eine GmbH sind dasselbe. "GmbH" ist die Abkürzung für "Gesellschaft mit beschränkter Haftung" und wird sowohl im deutschen als auch im österreichischen Recht verwendet. Es handelt sich um eine Rechtsform für Unternehmen, bei der die Haftung der Gesellschafter auf das eingebrachte Kapital beschränkt ist. **

Wie werden Gewinne aus dem Verkauf von GmbH Anteilen versteuert?
Wie werden Gewinne aus dem Verkauf von GmbH Anteilen versteuert? Gewinne aus dem Verkauf von GmbH Anteilen unterliegen in der Regel der Abgeltungssteuer in Höhe von 25%. Diese Steuer wird auf den Veräußerungsgewinn erhoben, der sich aus der Differenz zwischen Verkaufspreis und Anschaffungskosten ergibt. Zudem können noch Solidaritätszuschlag und gegebenenfalls Kirchensteuer anfallen. Es gibt jedoch auch bestimmte Freibeträge und Regelungen, die je nach individueller Situation gelten können. Es ist daher ratsam, sich im Vorfeld von einem Steuerberater beraten zu lassen, um die steuerlichen Auswirkungen des Verkaufs von GmbH Anteilen zu klären. **
Kann eine GmbH Gesellschafter in einer GmbH sein?
Kann eine GmbH Gesellschafter in einer GmbH sein? Ja, grundsätzlich ist es möglich, dass eine GmbH als Gesellschafter einer anderen GmbH auftritt. In diesem Fall handelt es sich um eine sogenannte Mehrheitsbeteiligung, bei der die eine GmbH die Anteile der anderen GmbH besitzt. Dies kann verschiedene Gründe haben, wie beispielsweise die Bündelung von Ressourcen oder die Stärkung der Marktposition. Es gelten jedoch bestimmte gesetzliche Vorschriften und Regelungen, die beachtet werden müssen, um Interessenkonflikte zu vermeiden und die Transparenz zu gewährleisten. Letztendlich ist es wichtig, dass alle Beteiligten die rechtlichen Rahmenbedingungen genau kennen und einhalten. **
Top-Angebote
Produkte zum Begriff Infirmarius-GmbH-Roths-Rkt:
-
Infirmarius GmbH Roths Rkt Classic Tropfen 03179726Anwendungsgebiet von Roths Rkt Classic TropfenRoths Rkt Classic Tropfen ist ein homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation.Wirkstoffe / Inhaltsstoffe / ZutatenZusammensetzung von Roths Rkt Classic Tropfen: 10,0 ml enthalten: Arzneilich wirksame Bestandteile: Ammonium bromatum Dil. D4 0,50 ml, Arnica montana Dil. D3 0,50 ml, Bellis perennis Dil. D2 0,25 ml, Calcium phosphoricum Dil. D8 0,50 ml, Causticum Hahnemanni Dil. D4 0,75 ml, Dactylopius coccus Dil. D4 0,75 ml, Drosera Dil. D2 0,75 ml, Farfara (HAB 34) Ø (HAB, Vorschrift 2a) 1,25 ml, Hepar sulfuris Dil. D8 0,50 ml, Hyoscyamus niger Dil. D4 0,50 ml, Hypericum perforatum Dil. D2 0,50 ml, Kalium stibyltartaricum Dil. D4 0,50 ml, Lobelia inflata Dil. D4 0,50 ml, Melissa officinalis Ø 0,50 ml, Oenanthe aquatica Ø 0,75 ml, Primula veris Dil. D4 0,50 ml, Spongia Dil. D5 0,50 ml.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht verwendet werden. DosierungAnwendungsempfehlung von Roths Rkt Classic Tropfen: Sofern nicht anders verordnet, 1-3 mal täglich 5 Tropfen einnehmen. Bei Besserung der Beschwerden sollte die Anwendungshäufigkeit reduziert werden. Auch homöopathische Arzneimittel sollten ohne ärztlichen Rat nicht über einen längeren Zeitraum eingenommen werden. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Roths Rkt Classic Tropfen sind apothekenpflichtig und können in Ihrer Versandapotheke apodiscounter erworben werden.19,26 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Infirmarius Roths Rkt Classic TropfenAnwendungsgebiet von Roths Rkt Classic TropfenRoths Rkt Classic Tropfen ist ein homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation.Wirkstoffe / Inhaltsstoffe / ZutatenZusammensetzung von Roths Rkt Classic Tropfen: 10,0 ml enthalten: Arzneilich wirksame Bestandteile: Ammonium bromatum Dil. D4 0,50 ml, Arnica montana Dil. D3 0,50 ml, Bellis perennis Dil. D2 0,25 ml, Calcium phosphoricum Dil. D8 0,50 ml, Causticum Hahnemanni Dil. D4 0,75 ml, Dactylopius coccus Dil. D4 0,75 ml, Drosera Dil. D2 0,75 ml, Farfara (HAB 34) Ø (HAB, Vorschrift 2a) 1,25 ml, Hepar sulfuris Dil. D8 0,50 ml, Hyoscyamus niger Dil. D4 0,50 ml, Hypericum perforatum Dil. D2 0,50 ml, Kalium stibyltartaricum Dil. D4 0,50 ml, Lobelia inflata Dil. D4 0,50 ml, Melissa officinalis Ø 0,50 ml, Oenanthe aquatica Ø 0,75 ml, Primula veris Dil. D4 0,50 ml, Spongia Dil. D5 0,50 ml.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht verwendet werden. DosierungAnwendungsempfehlung von Roths Rkt Classic Tropfen: Sofern nicht anders verordnet, 1-3 mal täglich 5 Tropfen einnehmen. Bei Besserung der Beschwerden sollte die Anwendungshäufigkeit reduziert werden. Auch homöopathische Arzneimittel sollten ohne ärztlichen Rat nicht über einen längeren Zeitraum eingenommen werden. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Roths Rkt Classic Tropfen sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.25,56 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Infirmarius GmbH ROTHS RKT Classic Tropfen 100 ml 03180043Roths RKT Classic Tropfen Anwendungsgebiete: Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Gegenanzeigen: Nicht einnehmen bei Überempfindlichkeit gegen Primeln. Bei Schilddrüsenerkrankungen nicht ohne ärztlichen Rat anwenden. Nebenwirkungen: Keine bekannt. Wechselwirkungen: Keine bekannt.27,26 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Infirmarius Roths RKT Classic Tropfen 50 mlZusammensetzung:10,0 ml enthalten:Arzneilich wirksame Bestandteile:Ammonium bromatum Dil. D4 0,50 ml, Arnica montana Dil. D3 0,50 ml, Bellis perennis Dil. D2 0,25 ml, Calcium phosphoricum Dil. D8 0,50 ml, Causticum Hahnemanni Dil. D4 0,75 ml, Dactylopius coccus Dil. D4 0,75 ml, Drosera Dil. D2 0,75 ml, Farfara (HAB 34) Ø (HAB, Vorschrift 2a) 1,25 ml, Hepar sulfuris Dil. D8 0,50 ml, Hyoscyamus niger Dil. D4 0,50 ml, Hypericum perforatum Dil. D2 0,50 ml, Kalium stibyltartaricum Dil. D4 0,50 ml, Lobelia inflata Dil. D4 0,50 ml, Melissa officinalis Ø 0,50 ml, Oenanthe aquatica Ø 0,75 ml, Primula veris Dil. D4 0,50 ml, Spongia Dil. D5 0,50 ml. Dosierungsanleitung, Art und Dauer der Anwendung:Soweit nicht anders verordnet, 1- bis 3-mal täglich je 5 Tropfen einnehmen. Bei Besserung der Beschwerden ist die Häufigkeit der Anwendung zu reduzieren. Auch homöopathische Arzneimittel sollten nicht über längere Zeit ohne ärztlichen Rat eingenommen werden.16,79 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die Argumente gegen Gerhard Roths Auffassung von Wirklichkeit?
Ein Argument gegen Gerhard Roths Auffassung von Wirklichkeit könnte sein, dass er zu stark von subjektiven Erfahrungen und Interpretationen ausgeht und dabei objektive Faktoren vernachlässigt. Ein weiteres Argument könnte sein, dass seine Auffassung von Wirklichkeit zu relativistisch ist und dadurch eine klare Unterscheidung zwischen wahr und falsch erschwert wird. Zudem könnte man argumentieren, dass seine Betonung der Konstruktion von Wirklichkeit die Existenz einer objektiven Realität negiert. **
-
Was passiert mit Stammkapital bei GmbH Verkauf?
Was passiert mit Stammkapital bei GmbH Verkauf? Beim Verkauf einer GmbH bleibt das Stammkapital grundsätzlich unverändert, da es sich um das Eigenkapital der Gesellschaft handelt. Es dient als Sicherheit für Gläubiger und bleibt auch nach dem Verkauf bestehen. Der Käufer erwirbt lediglich die Geschäftsanteile und damit die Kontrolle über das Unternehmen, während das Stammkapital in der GmbH verbleibt. Es kann jedoch im Zuge des Verkaufs eine Kapitalerhöhung oder -herabsetzung beschlossen werden, um die finanzielle Situation des Unternehmens anzupassen. Letztendlich hängt die konkrete Auswirkung auf das Stammkapital vom individuellen Verkaufsvertrag und den getroffenen Vereinbarungen ab. **
-
Welche Steuern fallen beim Verkauf einer GmbH an?
Welche Steuern fallen beim Verkauf einer GmbH an? Beim Verkauf einer GmbH können verschiedene Steuern anfallen, wie z.B. die Gewerbesteuer, die Körperschaftsteuer und die Umsatzsteuer. Zudem können auch weitere Steuern wie die Grunderwerbsteuer oder die Kapitalertragssteuer relevant sein, je nachdem wie der Verkauf strukturiert ist. Es ist ratsam, sich vor dem Verkauf einer GmbH von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um steuerliche Aspekte zu berücksichtigen und mögliche Steuern zu optimieren. **
-
Wie erfolgt der Verkauf von Geschäftsanteilen einer GmbH?
Der Verkauf von Geschäftsanteilen einer GmbH erfolgt in der Regel durch einen notariell beurkundeten Anteilskaufvertrag. Dabei werden die Anteile vom Verkäufer auf den Käufer übertragen. Anschließend muss die Übertragung im Handelsregister eingetragen werden, um den Käufer als neuen Gesellschafter zu legitimieren. **
Ähnliche Suchbegriffe für Infirmarius-GmbH-Roths-Rkt
-
Infirmarius Roths RKT Classic Tropfen 100 mlHomöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Zusammensetzung:10,0 ml enthalten:Arzneilich wirksame Bestandteile:Ammonium bromatum Dil. D4 0,50 ml, Arnica montana Dil. D3 0,50 ml, Bellis perennis Dil. D2 0,25 ml, Calcium phosphoricum Dil. D8 0,50 ml, Causticum Hahnemanni Dil. D4 0,75 ml, Dactylopius coccus Dil. D4 0,75 ml, Drosera Dil. D2 0,75 ml, Farfara (HAB 34) Ø (HAB, Vorschrift 2a) 1,25 ml, Hepar sulfuris Dil. D8 0,50 ml, Hyoscyamus niger Dil. D4 0,50 ml, Hypericum perforatum Dil. D2 0,50 ml, Kalium stibyltartaricum Dil. D4 0,50 ml, Lobelia inflata Dil. D4 0,50 ml, Melissa officinalis Ø 0,50 ml, Oenanthe aquatica Ø 0,75 ml, Primula veris Dil. D4 0,50 ml, Spongia Dil. D5 0,50 ml. Dosierungsanleitung, Art und Dauer der Anwendung: Soweit nicht anders verordnet, 1- bis 3-mal täglich je 5 Tropfen einnehmen. Bei Besserung der Beschwerden ist die Häufigkeit der Anwendung zu reduzieren. Auch homöopathische Arzneimittel sollten nicht über längere Zeit ohne ärztlichen Rat eingenommen werden.25,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Infirmarius GmbH Roths Rotacaad Tropfen 01360870Wirkstoffe / Inhaltsstoffe / Zutaten1.2 µl Arnica montana (hom./anthr.)1.2 µl Aurum iodatum (hom./anthr.)0.6 µl Camphora (hom./anthr.)70 µl Chamomilla recutita (hom./anthr.)0.6 µl Convallaria majalis (hom./anthr.)0.2 µl Crataegus (hom./anthr.)70 µl Equisetum arvense (hom./anthr.)0.6 µl Phosphorus (hom./anthr.)2.5 µl Viscum album (hom./anthr.)Ethanol Hilfstoff (+) Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Roths Rotacaad Tropfen sind apothekenpflichtig und können in Ihrer Versandapotheke apodiscounter erworben werden.14,21 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Verkauf aktiv. Schulbuch. Verkauf in Bäckerei und KonditoreiVerkauf aktiv. Schulbuch. Verkauf in Bäckerei und Konditorei , Der Gesamtband "Verkauf aktiv" ist ein Standardwerk, das nicht nur in der Ausbildung, sondern auch im späteren Berufsalltag ein ständiger Begleiter und Ratgeber sein wird. Die Verkaufskunde ist sinnvoll mit den Warenkenntnissen verknüpft. Der Verkauf steht hierbei im Vordergrund, die Warenkenntnisse sind notwendige Grundlage dafür. "Verkauf aktiv" zeichnet sich durch eine übersichtliche Struktur aus. Wichtige Inhalte sind hervorgehoben. Viele Beispiele, Fotos und Abbildungen verdeutlichen die Inhalte. Handlungsorientierte Aufgaben festigen das erworbene Wissen. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 3. Auflage, Erscheinungsjahr: 201411, Produktform: Leinen, Beilage: vierfarbig, Auflage: 14003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 563, Abbildungen: mit farbigen Abbildungen, Keyword: Fachverkäufer/-in im Lebensmittelhandwerk; Fachverkäufer/-in im LHW Bäckerei/Konditorei; Unterrichtswerke, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Bäcker / Berufsbezogenes Schulbuch~Konditor / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, Region: Brandenburg~Berlin~Baden-Württemberg~Bayern~Bremen~Hessen~Hamburg~Mecklenburg-Vorpommern~Niedersachsen~Nordrhein-Westfalen~Rheinland-Pfalz~Schleswig-Holstein~Saarland~Sachsen~Sachsen-Anhalt~Thüringen, Bildungszweck: für die Berufsbildung~Für die Berufsschule, Altersempfehlung / Lesealter: 23, Genaues Alter: BER, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Schulform: BER, Bundesländer: BB BE BW BY HB HE HH MV NI NW RP SH SL SN ST TH, Ausbildungsberufe: F0030 B0001 K0032, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuchverlag, Länge: 266, Breite: 197, Höhe: 27, Gewicht: 1289, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A12488948 A6384961, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: berufliche Schulen im dualen System, Bundesländer: Brandenburg, Berlin, Baden-Württemberg, Bayern, Bremen, Hessen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein, Saarland, Sachsen, Sachsen-Anhalt, Thüringen, Ausbildungsberufe: Fachverkäufer/in i.Nahrungsmittelhandwerk, Bäcker/in, Konditor/in, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,58,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Franck, Georg: Ökonomie der AufmerksamkeitÖkonomie der Aufmerksamkeit , Ein Entwurf , Messgeräte & Anzeige > Innenausstattung , Auflage: 9. Auflage, Erscheinungsjahr: 19980323, Produktform: Kartoniert, Titel der Reihe: Edition Akzente##, Autoren: Franck, Georg, Auflage: 98009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 256, Keyword: Deutschland; Gesellschaft; Medien; Politische Kultur; Soziologie; Ökonomie, Fachschema: Konzentration (geistig) - Aufmerksamkeit~Sammlung (geistige Konzentration)~Deutsche Belletristik / Essay, Feuilleton, Reportage~Kognitionswissenschaft, Fachkategorie: Reportagen und journalistische Berichterstattung~Kognitionswissenschaft, Warengruppe: HC/Belletristik/Lyrik/Dramatik/Essays, Fachkategorie: Literarische Essays, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hanser, Carl GmbH + Co., Verlag: Hanser, Carl GmbH + Co., Verlag: Hanser, Carl, Länge: 206, Breite: 121, Höhe: 25, Gewicht: 299, Produktform: Kartoniert, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,23,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was unterscheidet eine GmbH von einer GmbH?
Es gibt keinen Unterschied zwischen einer GmbH und einer GmbH. Es handelt sich um die gleiche Rechtsform, nämlich eine Gesellschaft mit beschränkter Haftung. Die Abkürzung "GmbH" steht für "Gesellschaft mit beschränkter Haftung" und wird in Deutschland verwendet. **
-
Ist eine GmbH dasselbe wie eine GmbH?
Ja, eine GmbH und eine GmbH sind dasselbe. "GmbH" ist die Abkürzung für "Gesellschaft mit beschränkter Haftung" und wird sowohl im deutschen als auch im österreichischen Recht verwendet. Es handelt sich um eine Rechtsform für Unternehmen, bei der die Haftung der Gesellschafter auf das eingebrachte Kapital beschränkt ist. **
-
Wie werden Gewinne aus dem Verkauf von GmbH Anteilen versteuert?
Wie werden Gewinne aus dem Verkauf von GmbH Anteilen versteuert? Gewinne aus dem Verkauf von GmbH Anteilen unterliegen in der Regel der Abgeltungssteuer in Höhe von 25%. Diese Steuer wird auf den Veräußerungsgewinn erhoben, der sich aus der Differenz zwischen Verkaufspreis und Anschaffungskosten ergibt. Zudem können noch Solidaritätszuschlag und gegebenenfalls Kirchensteuer anfallen. Es gibt jedoch auch bestimmte Freibeträge und Regelungen, die je nach individueller Situation gelten können. Es ist daher ratsam, sich im Vorfeld von einem Steuerberater beraten zu lassen, um die steuerlichen Auswirkungen des Verkaufs von GmbH Anteilen zu klären. **
-
Kann eine GmbH Gesellschafter in einer GmbH sein?
Kann eine GmbH Gesellschafter in einer GmbH sein? Ja, grundsätzlich ist es möglich, dass eine GmbH als Gesellschafter einer anderen GmbH auftritt. In diesem Fall handelt es sich um eine sogenannte Mehrheitsbeteiligung, bei der die eine GmbH die Anteile der anderen GmbH besitzt. Dies kann verschiedene Gründe haben, wie beispielsweise die Bündelung von Ressourcen oder die Stärkung der Marktposition. Es gelten jedoch bestimmte gesetzliche Vorschriften und Regelungen, die beachtet werden müssen, um Interessenkonflikte zu vermeiden und die Transparenz zu gewährleisten. Letztendlich ist es wichtig, dass alle Beteiligten die rechtlichen Rahmenbedingungen genau kennen und einhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.